i notícies relacionades amb l'acció Sabadell durant el trimestre
En el 3T26 han continuat augmentant les tensions a l’Orient Mitjà. Els atacs entre els Estats Units i l’Iran es van reprendre i van passar a incloure també milícies proiranianes a l’Iraq i al Iemen. A més, els atacs sobre infraestructures energètiques a l’Aràbia Saudita van arribar a forçar temporalment el tancament de l’oleoducte Est-Oest, una de les principals alternatives per exportar petroli evitant l’Estret d’Ormuz.
El conflicte a l’Orient Mitjà ha afectat les principals economies, sobretot a través de l’encariment del preu de l’energia, que ha motivat una pressió a l’alça sobre la inflació. A més, la inflació dels serveis s’ha mantingut en nivells elevats. A Espanya, la inflació va passar del 3,6% interanual al juny al 5,0% al setembre, màxim des de principis de 2023, mentre que la inflació subjacent es va situar en el 3,5%
L’activitat econòmica ha continuat mostrant resiliència, recolzada per la inversió vinculada a la intel·ligència artificial, tot i que persisteixen focus de debilitat en algunes economies, com la Xina.
A Europa, el bon comportament de l’activitat també s’ha vist recolzat pel programa d’expansió fiscal d’Alemanya. Això malgrat que les tensions al govern de coalició alemany estan endarrerint la implementació de reformes estructurals.
A Espanya, l’economia va continuar mostrant un comportament sòlid, recolzat per la fortalesa dels serveis, el turisme i l’ocupació.
Els bancs centrals han mantingut un to restrictiu davant les creixents pressions inflacionistes. El BCE va tornar a apujar els tipus d’interès al setembre, fins a situar la facilitat de dipòsit en el 2,50%, mentre que la Reserva Federal va elevar el rang del tipus oficial fins al 3,75%-4,00% i va mantenir un discurs tensionador.
Les rendibilitats del deute sobirà a llarg termini han repuntat amb força i han assolit màxims de diversos anys. A més, a França, la prima de risc va repuntar de manera significativa fins a assolir màxims des de 2012, a causa de la fragilitat dels seus comptes públics i davant les dificultats del govern per aprovar uns pressupostos amb mesures de consolidació fiscal.
Finalment, el dòlar s’ha vist recolzat per un nou repunt dels preus del petroli, un discurs més tensionador de la Reserva Federal i les preocupacions al voltant de la situació fiscal de França.
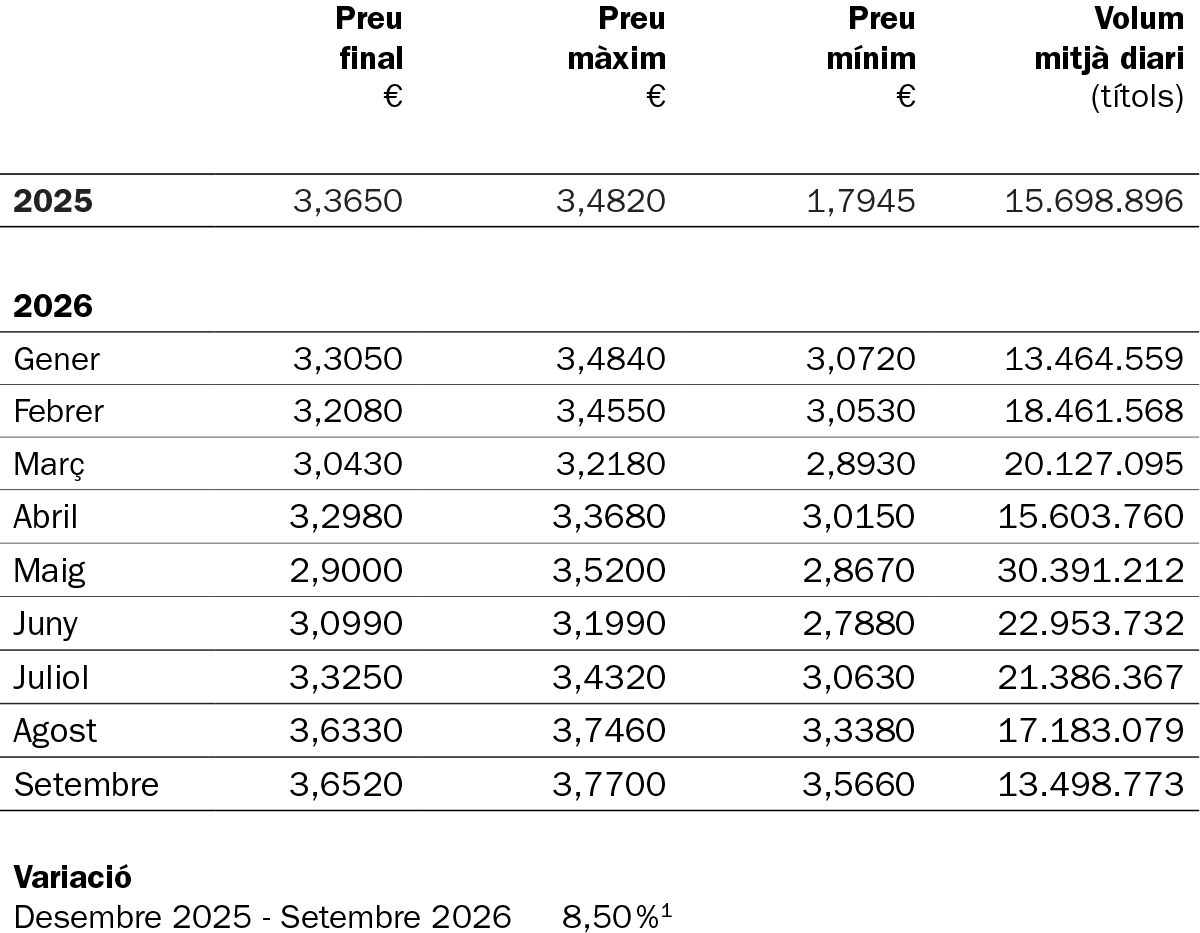
*Font: Bolsas y Mercados Españoles
1. Preu no ajustat per dividends. Valor ajustat: +27,0%
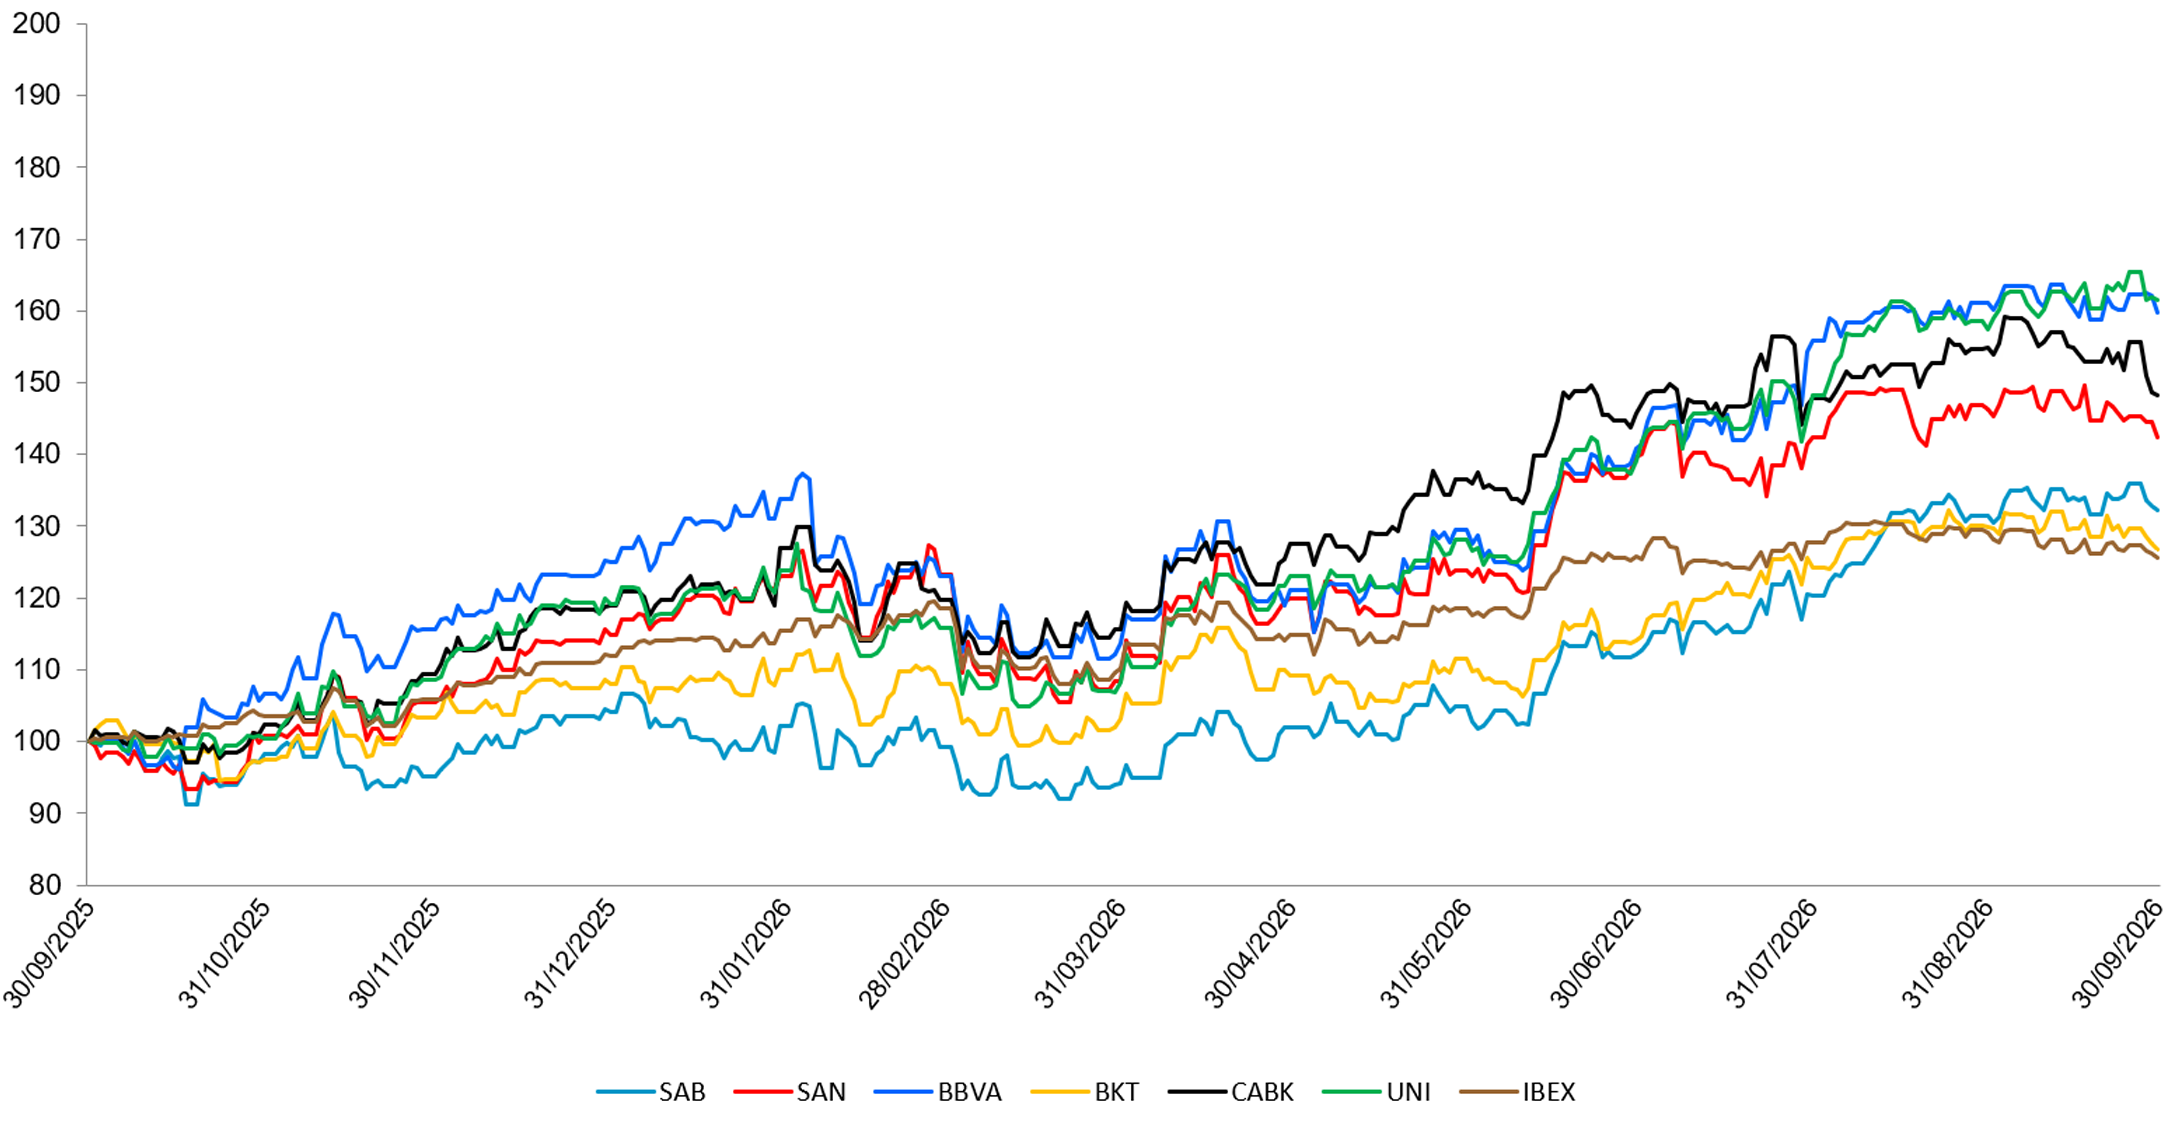
Font: Bloomberg. Dades en base 100 a la data d'inici del període, ajustades per ampliacions, dividends, splits, etc.
i. Rendibilitats passades no garanteixen rendibilitats futures.
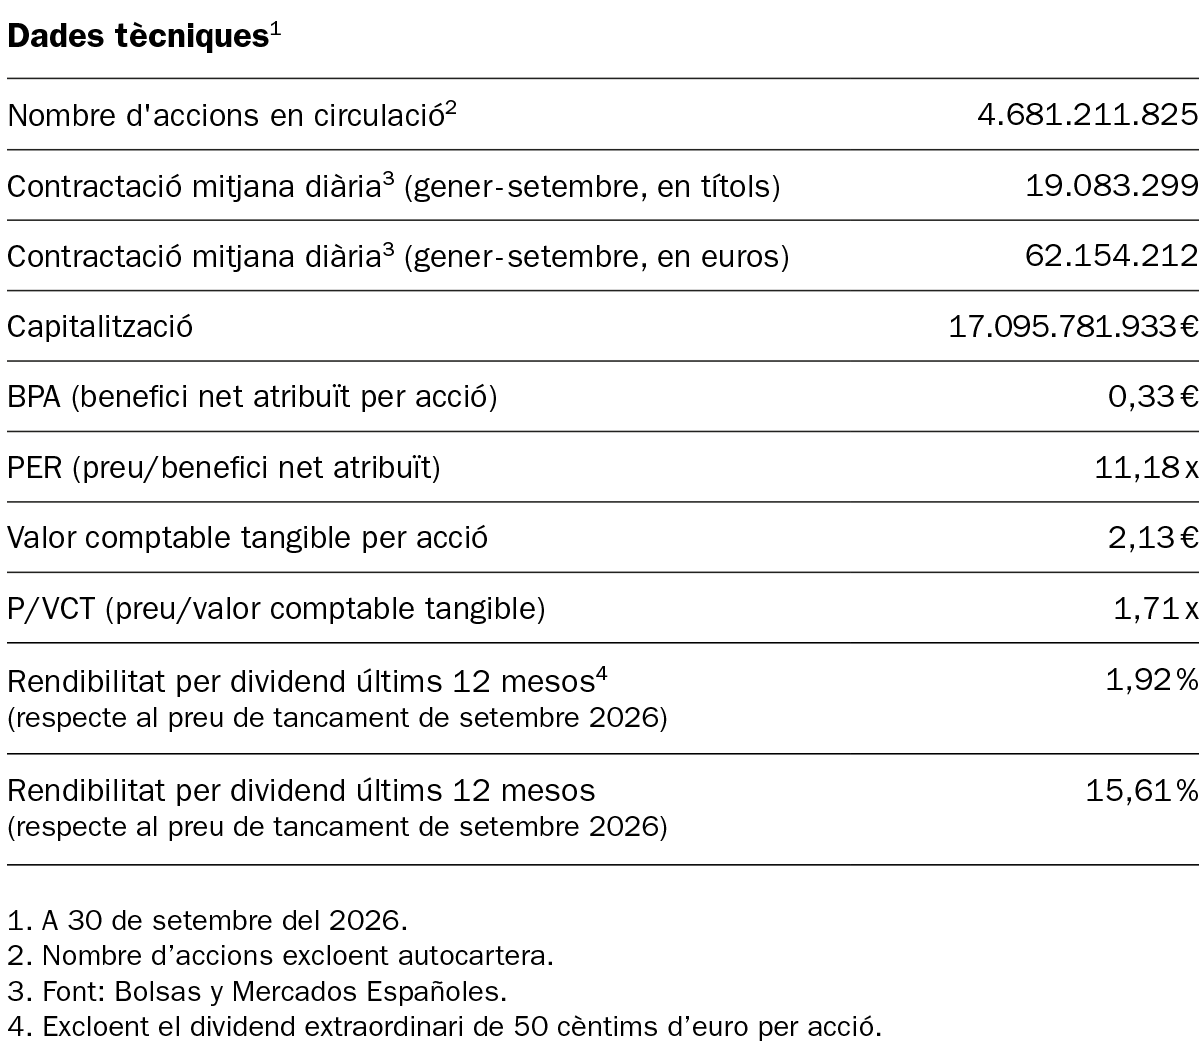
NIF A08000143. www.bancsabadell.com. Tots els drets reservats.
R.I.: 202600016-27-1-24544